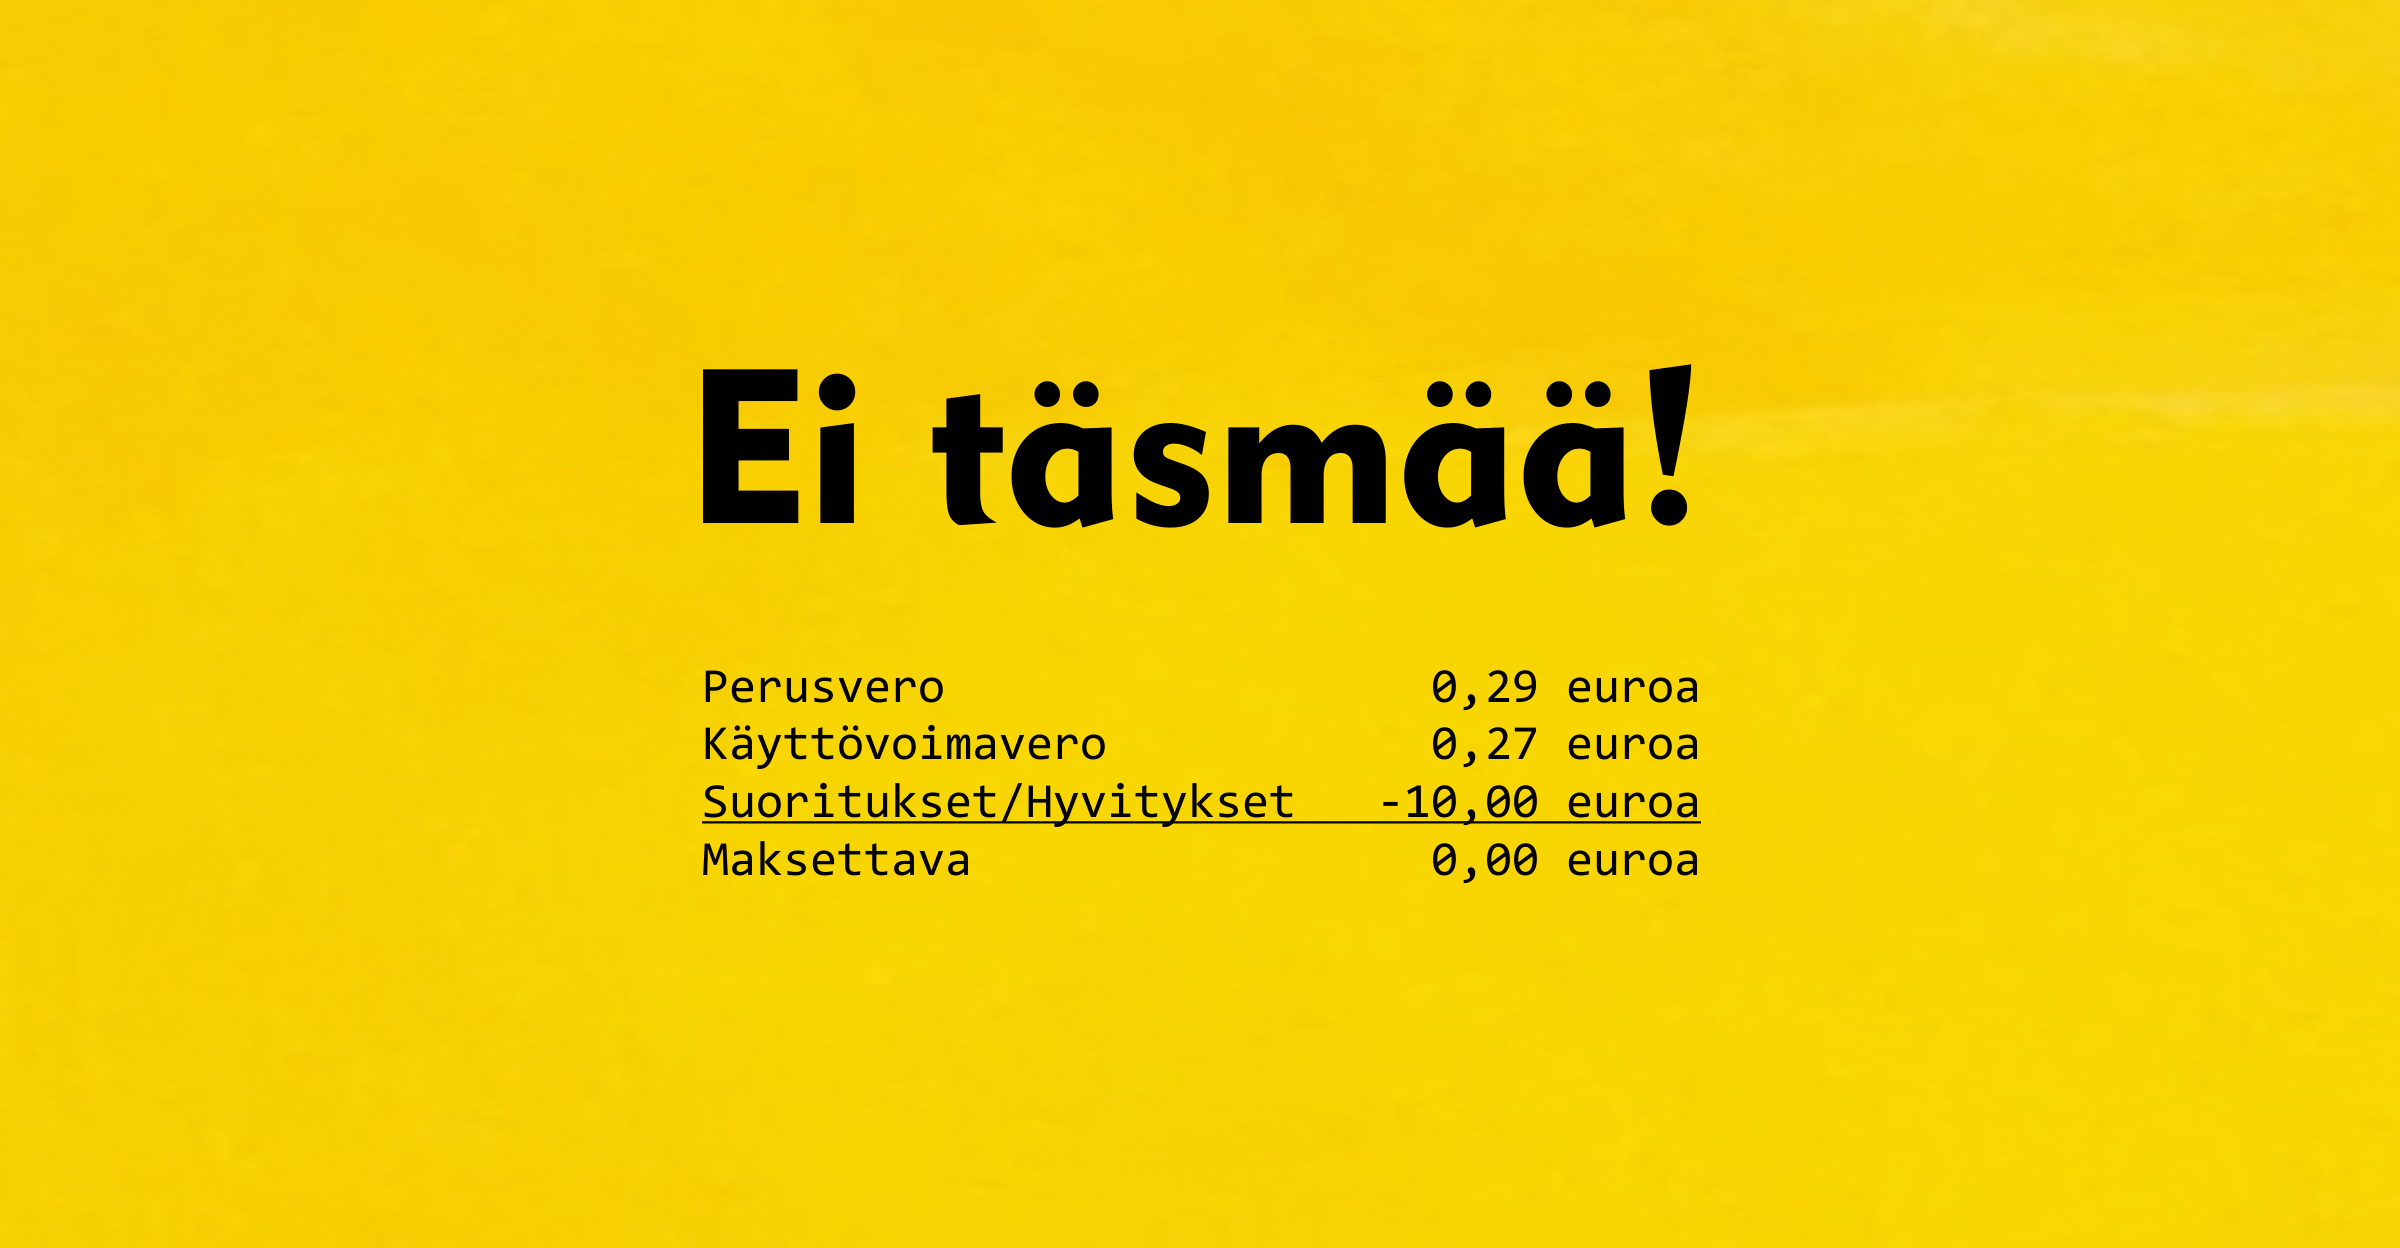
Yritysten on noudatettava kirjanpitolakia ja hyvää kirjanpitotapaa, mutta viranomaiset eivät kuulu lain soveltamisalaan. Tämä näkyy toisinaan viranomaisten antamissa tositteissa. Hain kirjanpitolautakunnalta lausuntoa kymmenien tuhansien yritysten kirjanpitoa koskevasta tositesotkusta, jonka taustalla saattaa olla viranomaisten rakenteellinen julkisen vallan väärinkäyttö.

Olin pitkään siinä käsityksessä, että ALV‑vähennykset ovat yritykselle veroetu silloin, kun vähennettävän veron määrä on suurempi kuin myynnistä suoritettavan veron määrä. Moni muukin ajattelee näin. Mutta sitten tulee se mutta: ALV on yritykselle joko saatavaa tai velkaa — ei tuloa tai kulua. ALV on arvonlisäverovelvolliselle yritykselle aina 100 % läpikulkuerä.

Olen jakanut yritykseni voittovaroista itselleni osinkoa ja maksanut yrityksestäni palkkaa itselleni joka vuosi vain sen verran, mikä on ollut verotuksellisesti järkevää. Olen lainannut nämä rahat takaisin yritykselleni, jotta yritykseni voisi tehdä investointeja, jotka ovat tässä kokonaisuudessa verotuksellisesti järkeviä. Tänä keväänä en kuitenkaan enää keksinyt yritykselleni muita lainarahalla tehtyjä investointikohteita kuin Honda‑telakärryn viinirypäleiden keräämiseksi.

Pirkanmaalaisia yrityksiä koskevan alueellisen jätehuoltolautakunnan hyväksymän jätetaksan mukaan jäteastian tyhjennysmaksu sisältää jätteen keräyksen ja kuljetuksen. Mikä voisi mennä pieleen? Tyhjennysmaksu ei sisällä keräystä ja kuljetusta.

Kangasalan uusi kaupunkistrategia 2033 tekee yhden asian selväksi: kaupungin tulevaisuus rakentuu yritysten menestykselle. Strategia nostaa yritysmyönteisyyden keskiöön tavalla, joka määrittää koko kaupungin suuntaa seuraavan vuosikymmenen ajan.
Saako myyjä lisätä laskuun arvonlisäveron, vaikka hän ei ole arvonlisäverovelvollinen, ja vaikka Verohallinnon lausunnon mukaan hänellä ei ole oikeutta laskuttaa arvonlisäveroa? Tällainen tapaus on nyt pöydälläni.
Suomalaiset viranomaiset suosittelevat mobiilivarmennetta turvallisena tunnistautumistapana pankkitunnusten sijaan. On väitetty, etteivät rikolliset pysty varastamaan rahoja. Kuulin tänään, että Töölön Vireeltä oli huijattu 200 000 euroa.

Ostin Virre-tietopalvelusta 1.2.2026 kaksi tilinpäätöstä. Kummassakaan niistä ei ollut tilinpäätöstä. Niissä oli vain tilintarkastuskertomus. Toisessa oli lisäksi yhtiökokouksen pöytäkirja. Kysyin Virren asiakaspalvelusta, että palautatteko rahat vai toimitatteko tilinpäätökset?

Liikenne- ja viestintäministeriö pyysi minultakin lausuntoa uudesta 400 euron suuruisesta verkkotunnusvälittäjän vuosimaksusta. Tehostaakseni kantaani, pyysin oikeuskanslerilta kiireellistä ennakkovalvonta. Se auttoi!