Yritysten on noudatettava kirjanpitolakia ja hyvää kirjanpitotapaa, mutta viranomaiset eivät kuulu lain soveltamisalaan. Tämä näkyy toisinaan viranomaisten antamissa tositteissa. Hain kirjanpitolautakunnalta lausuntoa kymmenien tuhansien yritysten kirjanpitoa koskevasta tositesotkusta, jonka taustalla saattaa olla viranomaisten rakenteellinen julkisen vallan väärinkäyttö.
Oy
Työ- ja elinkeinoministeriö
Kirjanpitolautakunta
PL 32
00023 VALTIONEUVOSTO
Hakemus kirjanpitolain soveltamista koskevaa lausuntoa varten
Taustoitan aluksi tilannetta ajoneuvoverotuksen ja Suomen valtion tilinpäätöksen kautta, mutta rajaan hakemuksen lopuksi tarkasti kahteen pelkästään kirjanpidolliseen kysymykseen.
Oy omistaa suomalaisen liikenneasioiden rekisteriin merkityn henkilöauton X. Oy ottaa henkilöauton X liikennekäyttöön kerran viikossa yhden päivän ajaksi. Tällöin henkilöauto X merkitään liikenneasioiden rekisteriin liikennekäytössä olevaksi yhden päivän ajaksi viikossa. Muina viikonpäivinä henkilöauto X on käyttökiellossa, eikä sillä saa ajaa.
Kun Oy ottaa henkilöauton X liikennekäyttöön esimerkiksi tiistaina klo 9.00, Liikenne- ja viestintävirasto maksuunpanee alle sekunnissa 12 kuukautta vastaavan määrän ajoneuvoveroa, 206,77 euroa. Oy maksaa tämän 12 kuukautta vastaavan ajoneuvoveron 206,77 euroa verkkomaksulla heti esimerkiksi tiistaina klo 9.02 käyttämällä viraston antamaa viitenumeroa. Virasto antaa maksusta heti sähköisen pdf-kuitin, eikä lähetä Oy:lle ajoneuvoverolippua.
Kun Oy poistaa henkilöauton X liikennekäytöstä esimerkiksi tiistaina klo 22.30, Liikenne- ja viestintävirasto palauttaa alle sekunnissa veronpalautuksen saldoon 12 kuukautta vastaavan määrän ajoneuvoveroa, 206,77 euroa. Virastolla on nyt hallussaan 206,77 euroa Oy:lle kuuluvia varoja, jotka eivät enää ole etukäteen maksettuja ajoneuvoveroja, vaan ne ovat viraston velkaa Oy:lle. Tämän jälkeen virasto maksuunpanee saman sekunnin aikana samalle verokaudelle ajoneuvoveroa 10,00 euroa. Virasto on nyt maksuunpannut samalle verokaudelle yhteensä 12 kuukautta + 10 euroa vastaavan määrän ajoneuvoveroa, josta 12 kuukautta vastaava määrä on palautettu veronpalautuksiin. Tämän jälkeen virasto siirtää saman sekunnin aikana hallussaan olevista Oy:n varoista 10,00 euroa tämän 10,00 euron maksuunpanon suoritukseksi. Tämän jälkeen virasto peruu saman sekunnin aikana tämän 10,00 euron maksuunpanon, eikä lähetä Oy:lle ajoneuvoverolippua. Veronpalautuksen saldoksi jää 206,77 euroa – 10,00 euroa = 196,77 euroa, vaikka ajoneuvoverolain maksuunpanoa ja veronpalautusta koskevien säännösten (9, 13, 15, 27, 28, 31 ja 62 §) mukaan saldoksi olisi pitänyt jäädä 206,77 euroa – perusvero 0,29 euroa – käyttövoimavero 0,27 euroa = 206,21 euroa.
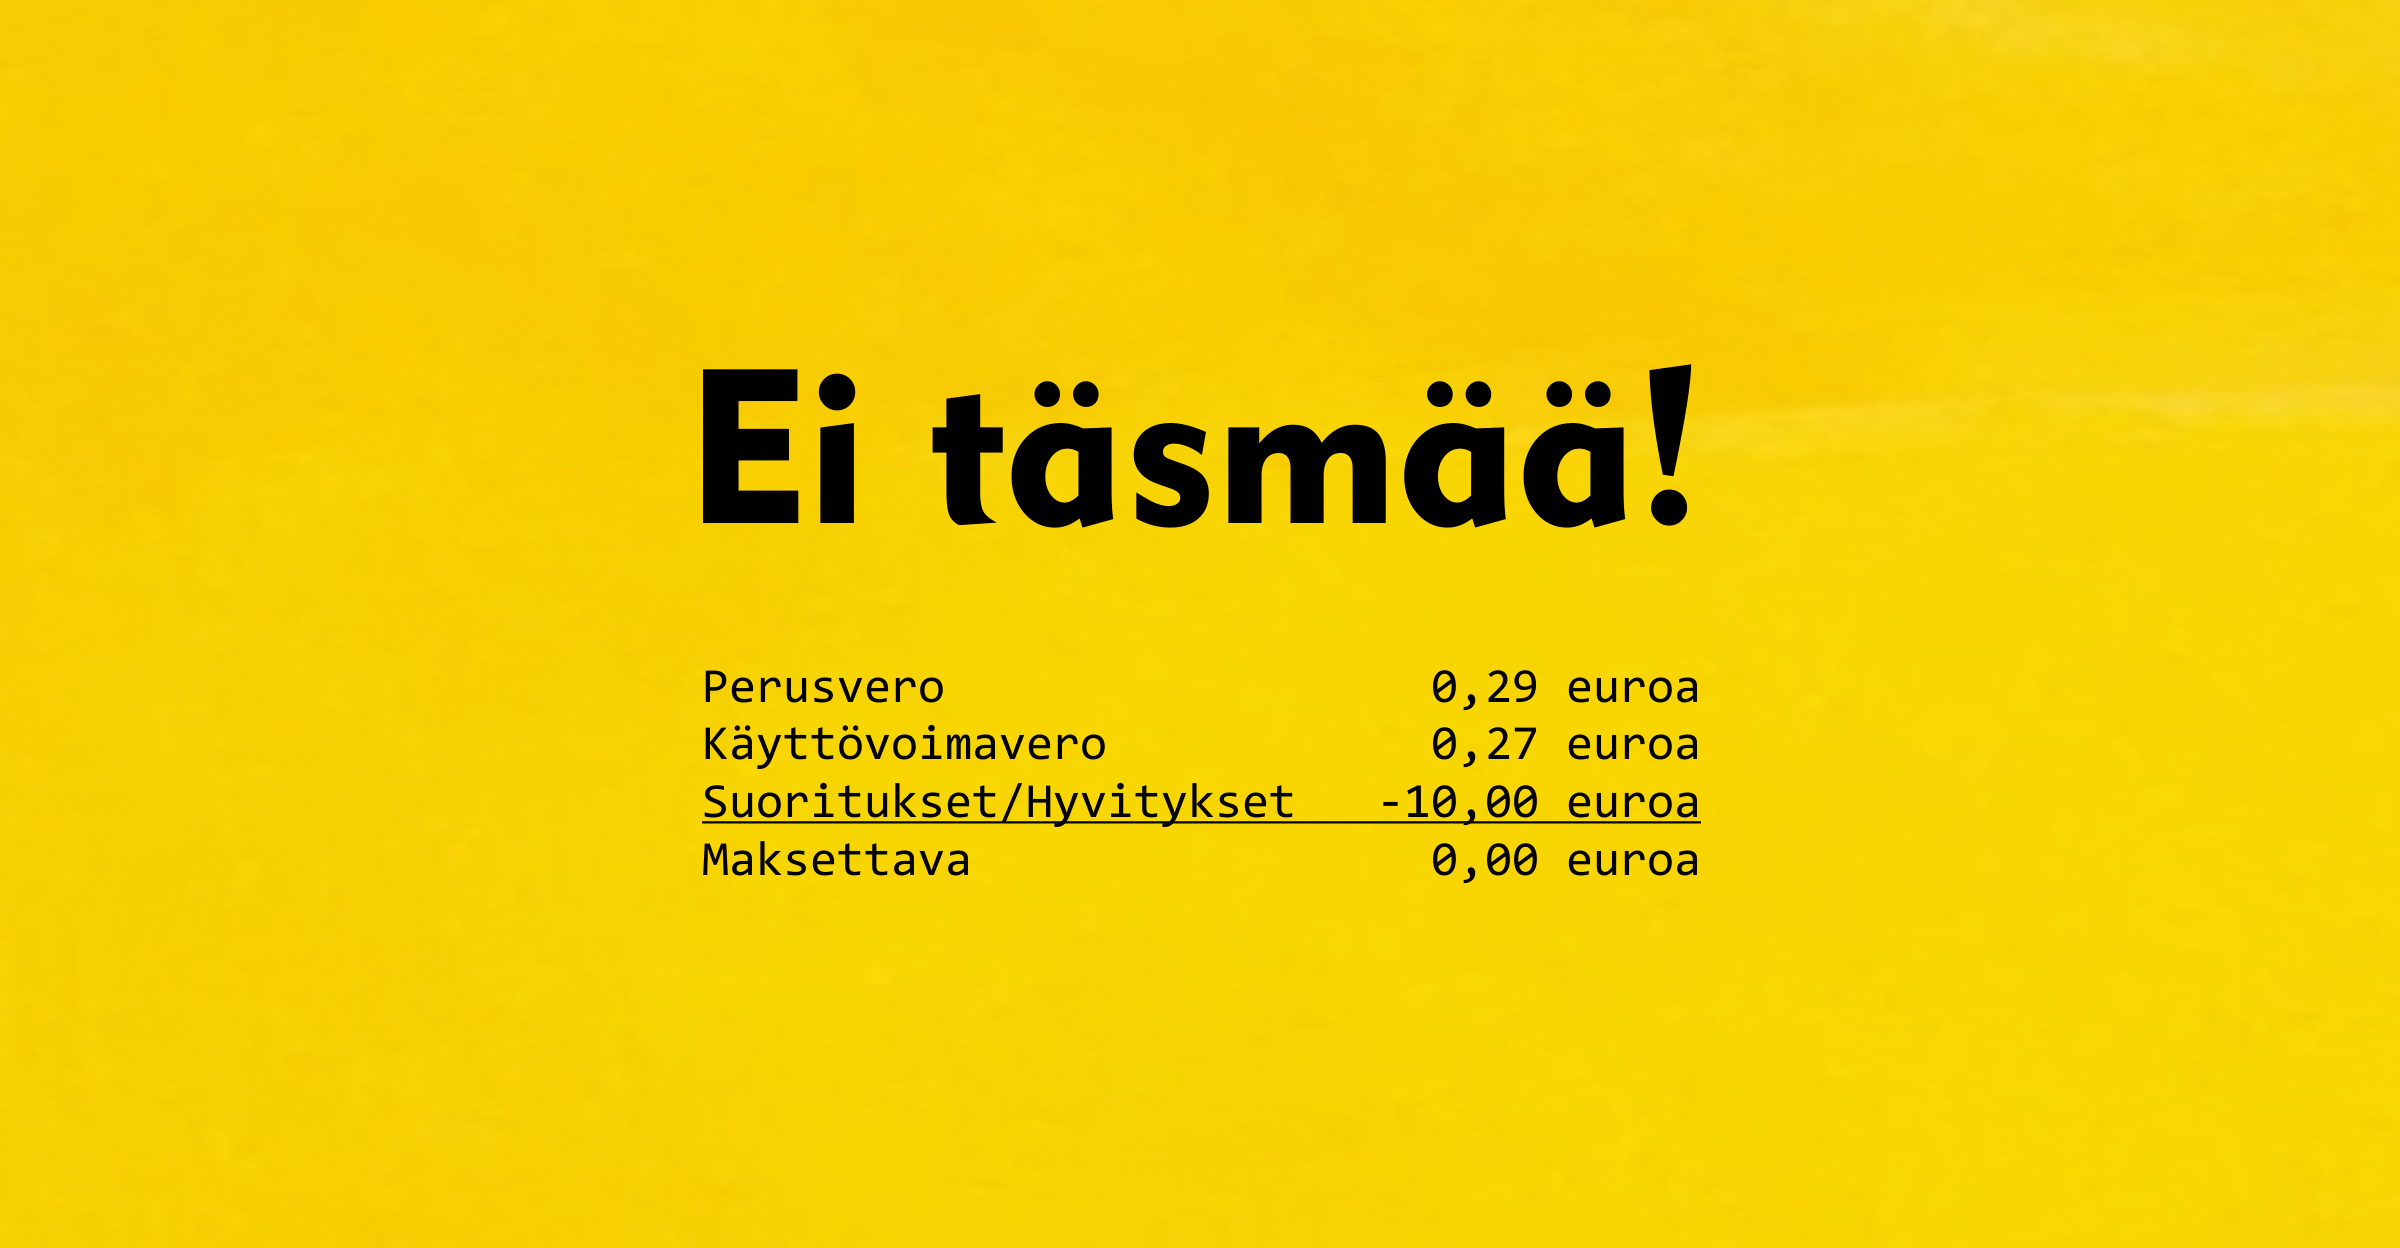
Lopuksi Liikenne- ja viestintävirasto lähettää Oy:lle postitse tai Suomi.fi-viestillä maksutodistuksen, jonka erittelyissä on 10,00 euroa – perusvero 0,29 euroa – käyttövoimavero 0,27 euroa = 9,44 euroa suuruinen laskuvirhe, jota (laskuvirheen osuutta) ei ole eritelty myyjän luovuttamaksi suoritteeksi tai ostajan vastaanottamaksi tuotannontekijäksi:
Perusvero                  0,29 euroa
Käyttövoimavero            0,27 euroa
Suoritukset/Hyvitykset   -10,00 euroa
Maksettava                 0,00 euroa
Liikenne- ja viestintävirasto perustelee 9,44 euron suuruisen laskuvirheen osuutta sillä, ettei se ehtinyt lähettää Oy:lle ensimmäistä 206,77 euron suuruista ajoneuvoverolippua, jonka eräpäivä olisi ollut 42 päivän kuluttua. Virasto kieltäytyy palauttamasta Oy:lle 9,44 euron suuruisen laskuvirheen osuutta, eikä anna pyydettäessä tositetta, jossa laskuvirheen osuus olisi eritelty joksikin ajoneuvoverolain 2 luvun 3 §:ssä tarkoitetuksi ajoneuvoveron lajiksi, 3 luvun 24 §:n tarkoittamaksi viivekoroksi tai 7 luvun 45 §:n tarkoittamaksi veronkorotukseksi. Yksi mahdollinen syy viraston menettelyyn on se, että perustuslain 81 §:n nojalla kaikkien verojen ja maksujen suuruuden perusteista on säädettävä lailla, mutta ajoneuvoverolaissa ei ole säädetty tällaisen laskuvirheen perusteista. Virasto ei anna koskaan Oy:lle näiltä yhden päivän pituisilta verokausilta ajoneuvoverolippua tai muuta tositetta, tai koostetta, (ei edes sähköistä), jossa laskuvirheen osuus olisi eritelty. Sama laskuvirhe esiintyy myös kaikissa ajoneuvoveron maksuunpanoon ja veronpalautukseen liittyvissä vaihtoehtoisissa skenaarioissa.
Liikenne- ja viestintäviraston mukaan se ei erittele ajoneuvoverokertymää reskontrassaan tai kirjanpitotileillään. Valtiovarainministeriön mukaan Valtiokonttori arvioi ajoneuvoveron perus- ja käyttövoimaverojen kertymän Suomen valtion tilinpäätökseen. Henkilöauton X ajoneuvoveron perus- ja käyttövoimaverojen 12 kuukautta vastaava määrä on yhteensä 206,77 euroa, mutta Oy maksaa todellisuudessa virastolle vuodessa henkilöautosta X ajoneuvoveron perusveroa 15,08 euroa, käyttövoimaveroa 14,04 euroa ja laskuvirheen osuutta 490,88 euroa. Oy on kirjannut laskuvirheen osuuden vuosittain virheellisesti (?) henkilöauton X menoksi ajoneuvojen kulut -nimiselle kirjanpitotilille, koska on epätodennäköistä, että Verohallinto nostaisi verotarkastuksen yhteydessä oma-aloitteisesti esille toisen veronkantoviranomaisen toimintaan liittyvän epäkohdan. Kaikkien suomalaisten yritysten osalta kyseessä on vuosittain arviolta yhteensä 2–3 miljoonan euron laskuvirheestä, jonka Suomen valtio kirjannee tulona, mutta yritykset eivät saane kirjata sitä menona.
Näillä perusteilla Oy pitää tarpeellisena saada kirjanpitolautakunnalta kirjanpitolakia (1336/1997) ja hyvää kirjanpitotapaa koskeva lausunto, joka on verotuksesta ja edellä olevasta taustoituksesta riippumaton ja sovellettavissa vastaaviin viranomaisten toiminnassa syntyviin – kirjanpitolain kannalta – epäselviin tilanteisiin.
Kysymykset
Oy pyytää kirjanpitolautakunnalta lausuntoa kahteen kirjanpidolliseen kysymykseen:
1) Onko kirjanpitolain (1336/1997) 2 luvun 5 §:n ja hyvän kirjanpitotavan mukaista, kirjanpitolautakunnan käsityksen mukaan, kirjata suomalaisen kirjanpitovelvollisen osakeyhtiön A menoksi vuosittain suuruusluokaltaan 500 euron summa, jonka maksamisesta ei ole saatu tositetta, josta kävisi selville vastaanotettu tuotannontekijä, jos maksun vastaanottajana on Suomen valtion viranomainen (esimerkiksi virasto tai laitos), joka kieltäytyy palauttamasta summaa ja toimittamasta maksajana toimineelle osakeyhtiölle A tositteen, josta selviää vastaanotettu tuotannontekijä?
2) Jos ei ole, onko kirjanpitolain (1336/1997) 2 luvun 5 §:n ja hyvän kirjanpitotavan mukaista, että suomalainen kirjanpitovelvollinen osakeyhtiö A laatii tästä summasta itse tositteen, jossa vastaanotetuksi tuotannontekijäksi ilmoitetaan viranomaisen oman ehtimisen puute (kiire), ja osakeyhtiö A varmentaa tämän tositteen liittämällä siihen viranomaisen tekemän päätöksen, jossa viranomainen kieltäytyy palauttamasta summaa ja perustelee kieltäytymistään omalla ehtimisellään (kiireellään) maksun vastaanottamisen hetkellä?
Kysymysten lähtökohtana on, ettei osakeyhtiö A ole yrittänyt hankkia tuotannontekijää aktiivisesti, eikä ole saanut viranomaiselta tästä oletetusta tuotannontekijästä tositetta, vaikka on pyytänyt sitä aktiivisesti. Kysymys 2 kiteytyy siihen, voiko viranomaisen oman ehtimisen puute (kiire) maksun vastaanottamisen hetkellä olla osakeyhtiö A:lle kirjanpitolain tarkoittama tuotannontekijä.
Kysymykset koskevat yksinomaan kirjanpitolain soveltamista eivätkä liity verotukseen, koska verotuskysymykset eivät liity kirjanpitolautakunnan tehtäviin. Kirjanpitolautakunnan lausunnolla saattaa kuitenkin olla vaikutusta siihen, miten kirjanpito ja verotus käytännössä eriytyvät tämän tilanteen osalta, mutta tämä hakemus ei koske verotusta.
Alla on kaksi malliesimerkkiä tositteista, joissa laskuvirhe ilmenee vastaavalla tavalla kuin tässä hakemuksessa edellä taustoitetussa tosielämän esimerkissä:
Rakentamislupamaksu       300,00 euroa
Suoritukset/Hyvitykset   -500,00 euroa
Maksettava                  0,00 euroa

Pysäköintilupa             35,00 euroa
Suoritukset/Hyvitykset    -50,00 euroa
Maksettava                  0,00 euroa
Mänttä-Vilppulassa 21.9.2026.
Ystävällisin terveisin,
Oy
hallituksen varsinainen jäsen
Yhteystiedot
Oy
Y-tunnus
Kotipaikka
Toivomme lausuntoa paperipostin sijaan Suomi.fi-viestillä tai sähköpostitse .
Kirjanpitolautakunta vastasi, mutta kieltäytyi antamasta varsinaista lausuntoa. Lautakunta antoi vastauksessaan ohjeita maksutapahtumien kirjaamiseen liittyen, vaikka sen ei olisi tarvinnut antaa. Kiitän lautakuntaa näistä ohjeista, vaikka tiesinkin niistä jo etukäteen.
Vastauksensa lopuksi lautakunta otti kuitenkin yllättäen ja pyytämättä kantaa verotukseen ja antoi ymmärtää, että kirjanpitolain (1336/1997) 2 luvun 5 §:n tarkoittama tuotannontekijä määräytyy veron maksuunpanon määrän mukaan eikä veronpalautuksen jälkeisen määrän mukaan.
”Jos esimerkiksi viranomaisen maksuunpaneman ajoneuvoveron määrä perustuu ajoneuvoverolain (1281/2003) 62 §:n mukaiseen ajoneuvoveron [maksuunpanon] vähimmäismäärään, hyvä kirjanpitotapa ei estä merkitsemästä tositteen yhteyteen lisätietona viittausta myöskään kyseiseen lainkohtaan.” – Kirjanpitolautakunta 22.10.2026
Nythän oli kuitenkin niin, ettei kirjanpitovelvollinen tiedä, onko viranomainen edes maksuunpannut veroa. Tämähän oli kysymykseni 1 ydinajatus. Veronpalautuksista katosi yhtäkkiä 9,44 euroa, josta Liikenne- ja viestintävirasto ei antanut minkäänlaista tositetta. Ajoneuvoverolain mukaan tämä 9,44 euroa olisi pitänyt jättää veronpalautuksen saldoon.
- Ajoneuvoverolaki, 9 §: ”Veron määrä verokaudelle lasketaan kertomalla perus- ja käyttövoimaveron päiväkohtaisten määrien summa verokaudessa olevien päivien lukumäärällä.”
- Ajoneuvoverolaki, 27 §: ”Veroa palautetaan, jos verokauden aikana ajoneuvon liikennekäytöstä poisto tai lopullinen poisto merkitään rekisteriin […].”
- Ajoneuvoverolaki, 28 §: ”Palautuksen määrä lasketaan päiväkohtaisesti 10 ja 11 §:n mukaisesti.”
- Ajoneuvoverolaki, 31 §: ”Jos Liikenne- ja viestintävirastolla on verovelvolliselle sekä palautettavaa että tälle maksuun pantavaa veroa, virasto siirtää verovelvollista kuulematta palautuksen veron suoritukseksi. […]
- Ajoneuvoverolaki, 62 §: ”Ajoneuvoveroa maksuunpannaan aina vähintään 10 euroa verokauden pituudesta riippumatta, […]. Veroa palautetaan, jos palautettava määrä on viisi euroa tai sen yli. […].”
Virasto veloitti veronpalautuksen saldosta tämän 9,44 euron summan vedoten siihen, ettei se ehtinyt lähettää ajoneuvoverolippua postitse. Tämä tekninen seikka oli viraston mielestä niin ratkaiseva, ettei sen tarvinnut noudattaa ajoneuvoverolain 9, 27, 28, 31 ja 62 §:ää. Tässä haisee julkisen vallan väärinkäyttö.
Mielestäni kyseessä on kavallus tai jokin muu rikoslain tarkoittama rikos. Virasto oli jo maksuunpannut veroa 206,77 euroa, joka on paljon enemmän kuin maksuunpanon vähimmäismäärä 10,00 euroa. Verovelvollinen oli jo maksanut veroa 206,77 euroa. Ajoneuvoverolain 62 § putosi pelistä pois tässä vaiheessa, mutta virasto halusi kulkea sen kautta uudelleen. Virasto siirsi veronpalautuksiin 206,77 euroa, vaikka ajoneuvoverolain 28 §:n mukaan sen olisi pitänyt siirtää veronpalautuksiin 206,21 euroa. Seuraavaksi virasto maksuunpani samalle verokaudelle veroa 10,00 euroa ja vähensi sen veronpalautuksen saldosta, vaikka virastolla oli verovelvolliselle ainoastaan palautettavaa veroa. Lain 31 §:n kautta ei saa kulkea, jos maksuunpantavaa veroa ei ole. Tässäpä olisi muuten uusi hyvä päättelytehtävä ajokortin uusimisen yhteydessä tehtävään lääkärintarkastukseen.
Olen pettynyt siihen, ettei kirjanpitolautakunta uskaltanut antaa lausuntoa asiassa, joka koskee viranomaisten toimintaa ja kymmeniä tuhansia yrityksiä. Olen aiemmin kysynyt Verohallinnolta, onko laskuvirheen osuus osakeyhtiön tuloverotuksessa vähennyskelpoinen kulu. Viisi virkamiestä kiersi kysymykseni.